主页
分享期货新闻
分享期货新闻
更新时间:2026-09-17 13:33:13点击:
黑色系产业链的利润传导,是理解钢材定价的核心逻辑。整个链条从铁矿石、焦煤开始,经过烧结、焦化、炼铁、炼钢、轧制,最终形成螺纹钢等成材。每个环节都在转移和转化成本,利润也在各个环节之间重新分配。
先看上游原料端。铁矿石价格波动直接影响高炉成本。当前普氏62%指数在100美元附近,折合干基成本约800元/吨。加上运费、港口费等,到厂成本在900元左右。这是长流程钢厂的成本底线,低于这个水平,钢厂就会考虑减产。
焦煤方面,主焦煤价格近期稳定在2000元/吨上下。一吨焦炭需要1.3吨左右焦煤,加上损耗,焦炭成本约1600元/吨。这部分成本最终会传导到铁水成本中。焦煤价格波动对铁水成本的影响,大约是一吨焦煤涨100元,铁水成本增加约130元。
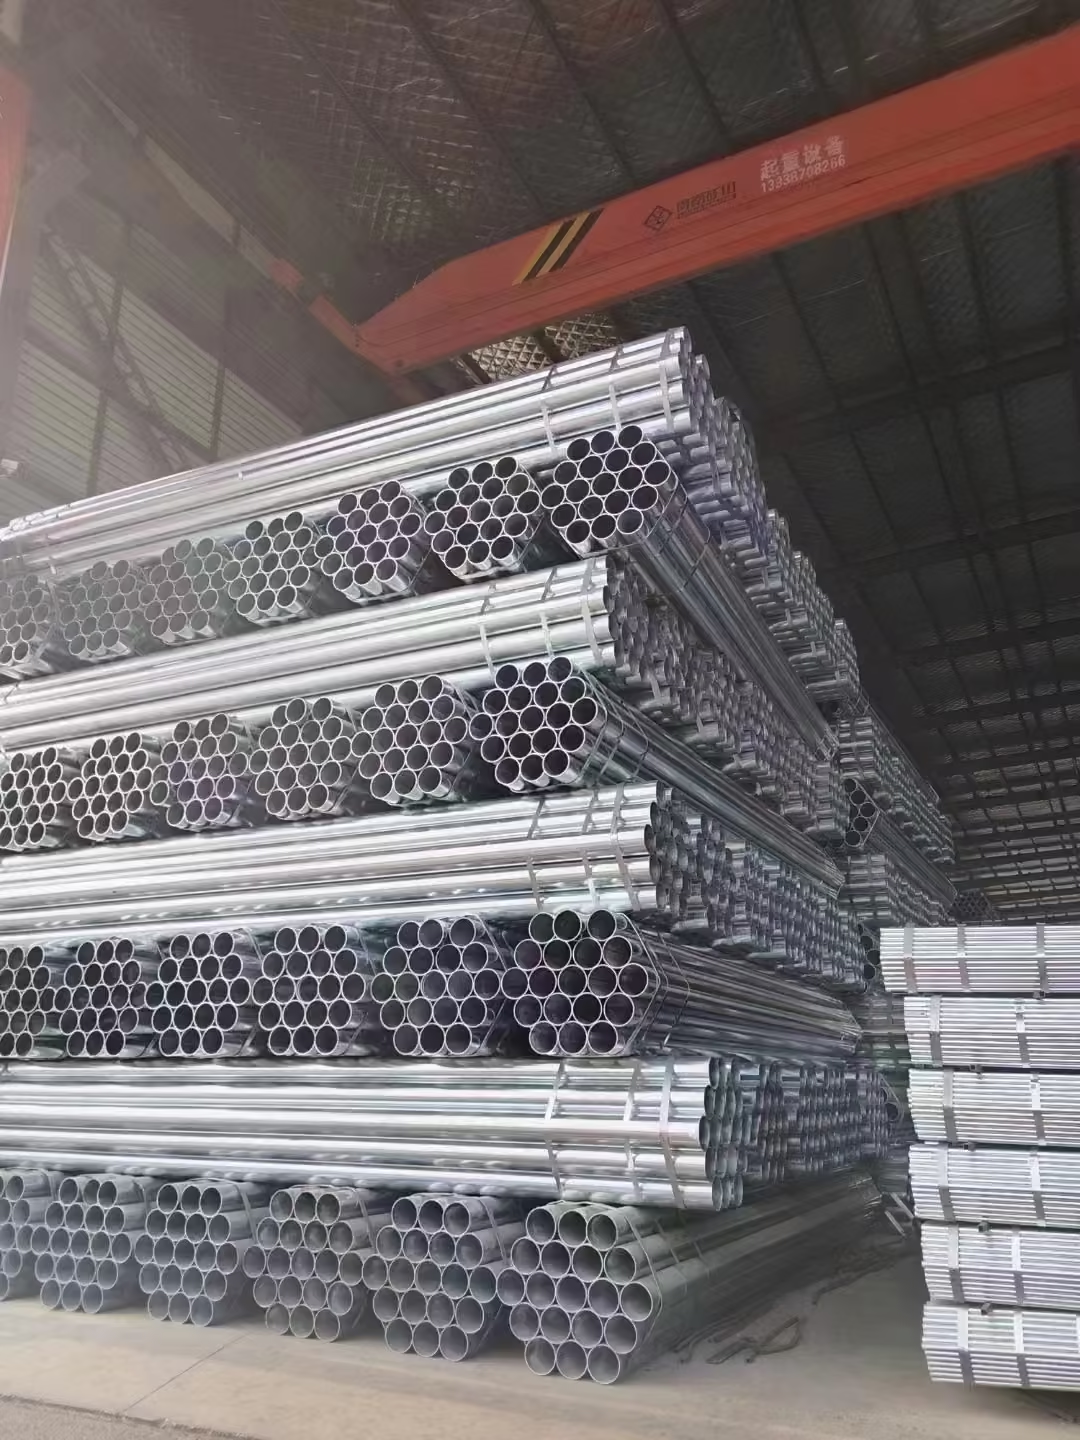
铁水成本是产业链的核心节点。当前长流程铁水成本约3600元/吨,短流程电炉铁水成本约3800元/吨。这两个成本线,决定了螺纹钢价格的底部区间。如果成材价格跌破铁水成本,钢厂就会减产,供应收缩反过来支撑价格。
成材环节,钢厂毛利压缩到100-200元/吨的水平。这个利润空间,不足以支撑大规模增产,但也不至于引发深度亏损。这是一个微妙的平衡状态,既不会刺激供给大幅扩张,也不会导致供给快速收缩。
当铁矿价格上涨时,利润向上游转移,钢厂承压;当焦煤价格上涨时,情况类似。只有当成材价格同步上涨,或者原料价格下跌,钢厂利润才能改善。这就是为什么铁矿、焦煤和螺纹钢三者之间的联动关系如此密切。
理解这个传导链条,有助于判断黑色系各品种的价格走势。当成本链条出现矛盾时,比如原料涨但成材不涨,往往是趋势转换的信号。投资者需要密切关注这个链条的变化,把握交易机会。
本文仅为大宗商品基础知识科普,不构成任何投资建议,期货交易风险极高,请独立判断,谨慎参与。